Predčasné splatenie hypotéky: Ako sa zbaviť dlhu o roky skôr a ušetriť na úrokoch
Máte hypotéku na 20 či 30 rokov, no vaším cieľom je byť čo najskôr finančne slobodný a bez dlhov? Predčasné splatenie úveru je prianím väčšiny majiteľov nehnuteľností. Spôsob, akým to spravíte, však rozhoduje o tom, či na tom získate alebo stratíte.
V NFSvision.sk klientom nepomáhame len vybaviť výhodné financovanie, ale nastavujeme aj dlhodobé stratégie, ako hypotéku splatiť v predstihu bez zbytočnej straty likvidity.
Možnosti, ako splatiť hypotéku skôr
1. Priame mimoriadne splátky do banky
Zákon vám umožňuje vkladať mimoriadne splátky bez poplatku (napr. pri zmene fixácie alebo v zákonných lehotách počas roka). Každá mimoriadna splátka znižuje istinu a tým aj celkovú sumu zaplatených úrokov.
Nevýhoda: Vložené peniaze sú nenávratne „zamknuté“ v nehnuteľnosti. Ak budete nečakane potrebovať hotovosť, banka vám ich nevyplatí späť.
[ Dohodnúť stretnutie k nastaveniu mimoriadnych splátok ]
2. Jednorazové predčasné splatenie na konci fixácie
Ak získate väčšiu sumu peňazí (dedičstvo, predaj majetku, odmeny), môžete na konci fixácie splatiť celý zostatok hypotéky bez akéhokoľvek sankčného poplatku.
[ Dohodnúť stretnutie k predčasnému splateniu na konci fixácie ]
3. Najinteligentnejšia stratégia: Predčasné splatenie cez investovanie
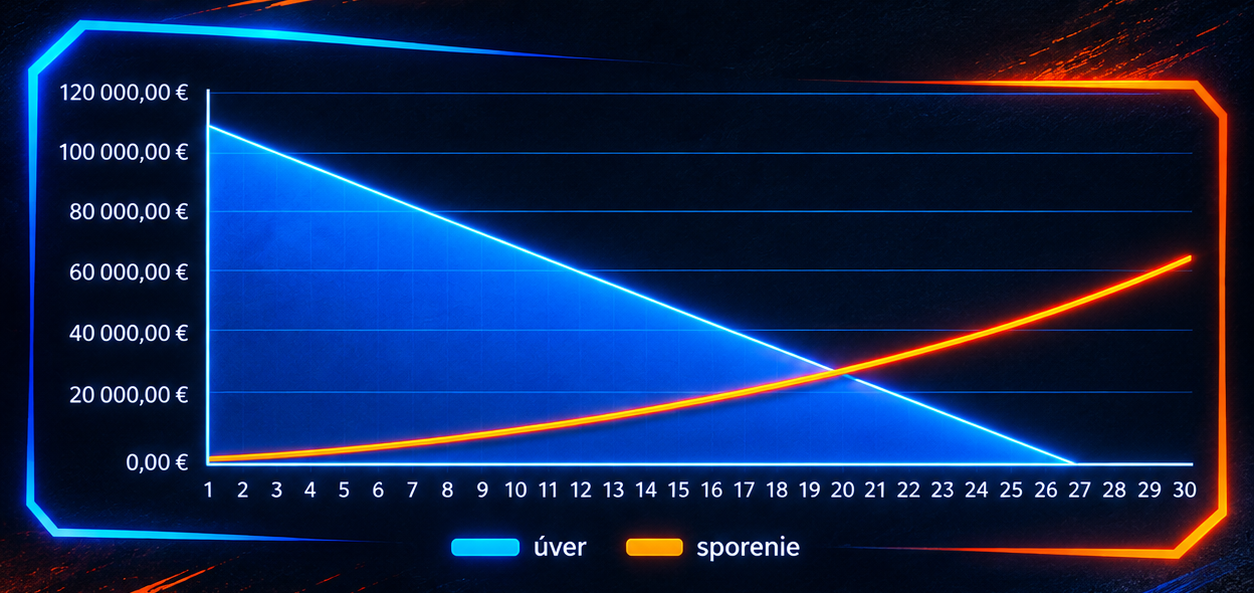
Namiesto posielania voľných peňazí priamo do banky ich pravidelne investujete. Ak váš investičný výnos (napr. 7 – 8 % p.a.) prevyšuje úrokovú sadzbu na hypotéke (napr. 3,5 – 4 %), peniaze pre vás zarábajú rýchlejšie, než rastie dlh.
Výhoda: Peniaze máte kedykoľvek k dispozícii ako rezervu. Keď hodnota vášho investičného účtu dosiahne výšku zostatku hypotéky, vyplatíte celý úver naraz – často o 10 až 15 rokov skôr.
[ Dohodnúť stretnutie k stratégii splatenia cez investície ]
Príbeh zo života: Ako rodina pána Petra skráti svoju 30-ročnú hypotéku o 10 rokov
Pôvodná situácia:
Pán Peter s rodinou platil po konsolidácii úverov o 310 € mesačne menej. Keď videl, koľko peňazí ušetril, položil si otázku: „Ako tieto peniaze využiť najlepšie, aby sme sa čo najskôr zbavili hypotéky a mali istotu?“
Strategické rozhodnutie s NFSvision.sk:
Po konzultácii s nami sa Peter rozhodol, že ušetrených 310 € nerozhádže na bežnú spotrebu. Zvolil si vyváženú stratégiu:
- 110 € mesačne ponechal v rodinnom rozpočte ako okamžitú úľavu pre bežné výdavky a voľný čas.
- 200 € mesačne začal pravidelne investovať do diverzifikovaného portfólia na predčasné splatenie hypotéky.
Aké sú výsledky a prognóza?
Namiesto toho, aby odosielal 200 € priamo banke ako mimoriadnu splátku (kde by k nim stratil prístup), jeho peniaze pracujú na jeho vlastnom účte:
- Finančná rezerva: Keby sa čokoľvek stalo, rodina má peniaze plne pod kontrolou.
- Skrátenie hypotéky o 10 rokov: Podľa prognózy a očakávaného výnosu investície dosiahne hodnota jeho investičného účtu zostatok hypotéky už po 20 rokoch namiesto pôvodných 30.
- Obrovská úspora: Rodina vyplatí celú hypotéku naraz o 10 rokov skôr a na úrokoch banke ušetrí tisíce eur.
[ Dohodnúť stretnutie a nastaviť vlastnú stratégiu pre predčasné splatenie ]
Porovnanie: Priama mimoriadna splátka vs. Investovanie
- Priama mimoriadna splátka: Peniaze idú do banky ➔ Znižujú dlh ➔ Nulový prístup k finančnej rezerve v prípade núdze.
- Predčasné splatenie cez investovanie: Peniaze idú na váš účet ➔ Zarábajú vyšší úrok než stojí hypotéka ➔ Sú k dispozícii pre nečakané životné situácie ➔ Skoršie vyplatenie celého úveru.
Ako prebieha nastavenie stratégie s NFSvision.sk?
- 1. Analýza aktuálnej hypotéky: Pozrieme sa na váš zostatok dlhu, úrokovú sadzbu a zostávajúcu dobu splácania.
- 2. Výpočet úspory a nastavenie cieľa: Určíme, o koľko rokov chcete splatenie skrátiť a akú čiastku si môžete dovoliť mesačne odkladať.
- 3. Výber vhodného investičného nástroja: Nastavíme bezpečné a diverzifikované investičné portfólio prispôsobené horizontu splatenia vašej hypotéky.
- 4. Pravidelný servis: Sledujeme vývoj hypotéky aj investícií a pri konci fixácie prehodnocujeme najvýhodnejší moment na vyplatenie dlhu.
Často kladené otázky o predčasnom splatení (FAQ)
Q: Aký je poplatok za predčasné splatenie hypotéky mimo konca fixácie?
A: Podľa zákona je maximálny poplatok za predčasné splatenie mimo obdobia fixácie 1 % z predčasne splatenej sumy. Pri vybraných mimoriadnych splátkach stanovených zákonom je to úplne bez poplatku.
Q: Je lepšie pri mimoriadnej splátke znížiť mesačnú splátku alebo skrátiť dobu splácania?
A: Z pohľadu celkovej úspory na úrokoch je výhodnejšie skrátiť dobu splácania. Ak však preferujete nižšie mesačné zaťaženie a väčší pocit bezpečia v rodinnom rozpočte, zníženie splátky je lepšia voľba.
Q: Čo ak budem ušetrené investované peniaze potrebovať skôr?
A: Pri stratégii investovania na predčasné splatenie sú peniaze vaše. Ak nastane nečakaná situácia (strata zamestnania, zdravotné problémy), môžete investíciu kedykoľvek čiastočne alebo úplne vybrať a použiť.